
RESPUESTA RÁPIDA
Las principales alternativas al seguro de decesos son el ahorro propio destinado al sepelio, los planes funerarios de pago cerrado y el seguro de vida con capital suficiente para el entierro. La opción que compensa depende de la edad, de la capacidad de ahorro y de si se prefiere que la familia no tenga que gestionar nada o que el dinero siga siendo suyo.
📅 Publicado: octubre 2026 | 🔄 Revisión programada: octubre 2027
Este contenido ofrece criterios generales y no sustituye asesoramiento financiero ni asegurador personalizado.
La póliza de decesos está muy arraigada en España: al cierre de 2024 la tenían 22,3 millones de personas, el 45,6 % de la población, según los datos de UNESPA, la asociación de las aseguradoras. Aun así, muchas personas buscan una alternativa al seguro de decesos porque, a largo plazo, el total de primas puede superar el precio del sepelio. En Mi Portal de Seguros hemos revisado qué vías existen para cubrir un entierro sin la póliza clásica, qué cuesta cada una y en qué casos compensa.
Por qué buscar una alternativa a la póliza tradicional
Muchas personas buscan una alternativa al seguro de decesos porque pagan la prima durante décadas y el servicio solo se usa una vez. Para comparar hay que tener claro qué cubre un seguro de decesos: según el artículo 106 bis de la Ley 50/1980, de Contrato de Seguro, la aseguradora se obliga a prestar los servicios funerarios pactados en la póliza cuando fallece el asegurado. Si el servicio cuesta menos que la suma asegurada, el exceso corresponde al tomador o a los herederos; y si la familia organiza el entierro por su cuenta, la aseguradora debe pagar la suma asegurada a los herederos.
El problema está en cómo evoluciona la prima. Con prima natural, la cuota sube con la edad y se encarece en la vejez. Con prima nivelada, pagas lo mismo toda la vida, pero de joven abonas más de lo que corresponde a tu riesgo. En los dos casos, quien contrata a los 30 años y fallece a los 85 ha pagado 55 años de recibos.
Precios orientativos (consulta del 30 de octubre de 2026). Ocaso anuncia en su web el seguro de decesos integral desde 4 € al mes, una prima de entrada para asegurados jóvenes que sube con la edad. La OCU, en su guía sobre seguros de decesos de octubre de 2023, calcula que con una póliza tradicional se acaba pagando entre el doble y el triple de lo que cuesta el servicio funerario; con un sepelio de 3.700 €, eso son entre 7.400 y 11.100 € en primas a lo largo de la vida.
El precio de referencia es el del sepelio. El último estudio de la OCU sobre servicios funerarios, publicado en octubre de 2023, sitúa un entierro sencillo por encima de los 3.700 € de media y por encima de los 5.000 € en algunas ciudades, y concluye que el valor acumulado de las primas muchas veces supera el coste real del sepelio. Tienes el desglose por conceptos en nuestra guía sobre cuánto cuesta un entierro en España.
Las tres alternativas para cubrir los gastos del sepelio
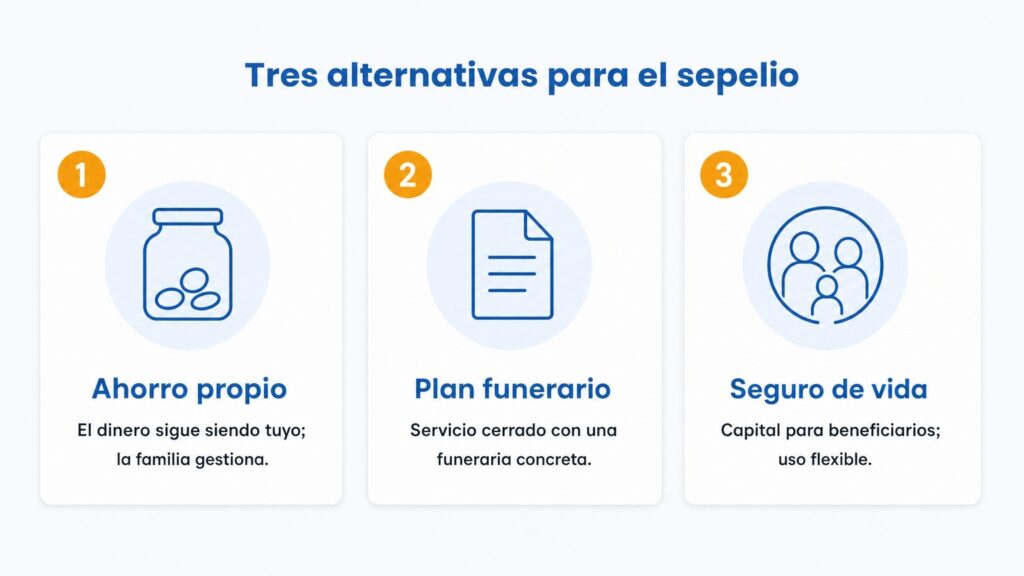
Las opciones viables en España para no depender de la póliza tradicional son el ahorro propio, los planes funerarios de pago cerrado y el seguro de vida.
- Ahorro propio para gastos funerarios. Consiste en reservar una cantidad en una cuenta o depósito con ese fin. Con 3.700 € de referencia, apartar 50 € al mes durante poco más de seis años basta para reunirlos, y el dinero sigue siendo tuyo y de tus herederos si no se usa. A cambio, la familia tiene que adelantar el pago a la funeraria y encargarse de los trámites, y el ahorro debe actualizarse con la inflación.
- Planes funerarios de pago cerrado. Son contratos con una funeraria que fija por adelantado el servicio y su precio, al contado o en pocos plazos. Es un contrato de prestación de servicios, fuera de la Ley de Contrato de Seguro, así que conviene leer qué pasa si cambias de ciudad, si cancelas o si la empresa cierra. Cierra el precio hoy a cambio de un desembolso alto y de dejar el dinero inmovilizado.
- Seguro de vida. Entrega un capital a los beneficiarios cuando fallece el asegurado, conforme al artículo 83 de la Ley de Contrato de Seguro. Ese capital puede destinarse al sepelio y a lo que la familia necesite, pero la aseguradora no organiza el funeral ni hace las gestiones, salvo que la póliza incluya expresamente esa prestación.
| Criterio | Seguro de decesos | Ahorro propio | Plan cerrado | Seguro de vida |
|---|---|---|---|---|
| Coste a largo plazo | Suma de primas: según la OCU, entre el doble y el triple del sepelio | Solo lo ahorrado, más su rentabilidad | Precio cerrado al contratar | Primas según capital y edad |
| Gestión de trámites | La hace la aseguradora | La hace la familia | La hace la funeraria si está incluida | La hace la familia |
| Qué pasa con el dinero si no se usa | No se devuelve, salvo el exceso de la suma asegurada | Es de los herederos | Depende de las condiciones de cancelación | Capital libre para los beneficiarios |
| Protección frente a la inflación | Sí, el servicio se presta al precio de ese momento | No, salvo que actualices el ahorro | Sí, el precio queda cerrado | No, el capital es fijo |
Cuándo compensa cada opción y cuándo es mejor no contratar
La opción que compensa depende de la edad, de la capacidad de ahorro y de cuánto valoras que la familia no tenga que gestionar nada. Estas pautas son generales y no sustituyen el análisis de tu contrato y tu situación.
El seguro de decesos compensa menos a quien es joven y tiene capacidad de ahorro. Si a los 30 años puedes apartar la prima en una cuenta, en pocos años habrás reunido el coste del sepelio y el resto es ahorro tuyo. Compensa menos todavía a quien intenta contratar por primera vez con más de 65 o 70 años: las aseguradoras aplican primas altas en relación con el servicio o limitan la contratación a una prima única.
El seguro de decesos compensa a quien quiere que la familia no gestione nada, a quien vive lejos de su lugar de origen y necesita traslado o repatriación, y a hogares con varios miembros mayores en una misma póliza familiar. La aseguradora se ocupa del servicio completo en el momento del fallecimiento, y eso tiene valor para muchas familias.
El plan cerrado compensa a quien dispone de liquidez y quiere dejarlo todo resuelto con un servicio concreto en una funeraria concreta. El seguro de vida de riesgo o de ahorro encaja cuando el objetivo principal es dejar un capital a los beneficiarios, y el sepelio es solo una parte de ese capital.
Qué tener en cuenta antes de cancelar tu póliza actual
Antes de cambiar de seguro de decesos o cancelarlo, conviene calcular lo que pierdes, porque las primas ya pagadas no se recuperan. Estos son los tres pasos que recomendamos:
- Comprueba el tipo de prima y la antigüedad. Si tienes prima nivelada y llevas años pagando, ya has adelantado parte del coste de tu vejez; cancelar ahora regala ese esfuerzo. La OCU aconseja mantener la póliza cuando lleva muchos años contratada y, si es reciente y quieres cambiar a una compañía más barata, conservar la actual hasta que la nueva te acepte sin limitaciones de salud.
- Revisa las condiciones de baja. Las pólizas de decesos no tienen valor de rescate: al cancelar no recibes nada. Según el artículo 22 de la Ley de Contrato de Seguro, puedes oponerte a la prórroga notificándolo por escrito al menos un mes antes del vencimiento, y en decesos solo el tomador puede ejercer esa oposición (artículo 106 bis). Si tienes dos pólizas de decesos en la misma compañía, puedes pedir que te devuelvan las primas de la que anules desde que se produjo la duplicidad.
- Compara carencias y edad máxima. Si más adelante quieres volver a contratar, la nueva póliza puede aplicar carencias y puede que no te acepte por edad. Antes de cancelar, mira si te interesa cambiar de compañía en lugar de salir del seguro: nuestra comparativa de los mejores seguros de decesos y la guía sobre cómo elegir un seguro de decesos te sirven para contrastar primas y coberturas.
Preguntas frecuentes sobre alternativas al seguro de decesos
¿Qué pasa si fallece alguien y no tiene seguro de decesos?
Si fallece alguien y no tiene seguro de decesos, la familia contrata directamente el servicio con una funeraria y lo paga, normalmente con cargo al dinero del fallecido si lo hay o con sus propios recursos. Si no hay familiares ni medios, existen ayudas municipales para el sepelio de personas sin recursos, con requisitos que fija cada ayuntamiento.
¿Cuánto cuesta un entierro sin seguro de decesos en España?
Un entierro sin seguro de decesos en España cuesta de media más de 3.700 € en su versión sencilla, según el estudio de la OCU de octubre de 2023, y supera los 5.000 € en algunas ciudades. El precio depende de la provincia, del tanatorio, del féretro, de si se elige inhumación o incineración y de los extras contratados.
¿Es mejor un seguro de vida o un seguro de decesos?
Un seguro de vida es mejor que uno de decesos cuando lo que buscas es proteger económicamente a tu familia con un capital libre, y un seguro de decesos es mejor cuando lo que buscas es que la aseguradora preste el servicio funerario y gestione los trámites. Son productos distintos, regulados en artículos diferentes de la Ley de Contrato de Seguro, y pueden tenerse a la vez.
Referencias
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE, texto consolidado): artículos 22, 83 y 106 bis
- UNESPA, nota de prensa «Más de 22 millones de españoles tenían cubierto su sepelio en 2024» (23 de octubre de 2025), publicada en la sala de prensa de unespa.es
- OCU, informe «El coste de los servicios funerarios» (31 de octubre de 2023)
- OCU, guía «Seguros de decesos» (30 de octubre de 2023)
- Ocaso, seguro de decesos integral «desde 4 € al mes» (web oficial, consultada el 30 de octubre de 2026)