
RESPUESTA RÁPIDA
Según observatorios de precios de 2024-2026, el coste de un seguro de vida riesgo en España para un capital de 100.000 euros se sitúa entre 45 y 60 euros anuales para perfiles de 30 años. Este importe puede pasar a varios cientos de euros al año a partir de los 50, según edad exacta, capital y salud.
📅 Publicado: septiembre 2026 | 🔄 Revisión programada: septiembre 2027
Saber cuánto cuesta un seguro de vida en España es el primer paso antes de firmar cualquier contrato de protección. El precio, conocido técnicamente como prima (por ejemplo, si pagas 180 € al año por la póliza, esa cantidad es la prima anual), no es una tarifa plana. Las aseguradoras calculan este importe basándose en el riesgo real de que ocurra el siniestro.
En este artículo detallamos las tarifas mediante tablas por edad y los factores que encarecen el recibo, para ofrecer una estimación orientativa de mercado. Este contenido es informativo y no sustituye el asesoramiento personalizado de un mediador o profesional financiero.
Precios medios de un seguro de vida según la edad y el capital
El coste de una póliza de vida puede partir de unas pocas decenas de euros al año para perfiles jóvenes con capitales bajos, pero se multiplica a medida que el asegurado envejece. La edad es el factor de riesgo más determinante, ya que la probabilidad de fallecimiento aumenta con el tiempo.
Según el estudio INESE Data y Global Actuarial 2024, la prima media ofertada por las aseguradoras es de 360,64 euros al año para un capital de 120.000 euros, mientras que en la banca asciende a 593,13 euros anuales. Esta es una media de ofertas y no una tarifa aplicable a todos los perfiles. Para comparar coberturas y condiciones, consulta nuestra comparativa de mejores seguros de vida.
Estimación orientativa elaborada a partir de observatorios y guías de precios publicados entre 2024 y 2026; no son tarifas de aseguradoras concretas:
| Edad del asegurado | Capital de 50.000 € | Capital de 100.000 € |
|---|---|---|
| 30 años | 23 – 62 €/año | 45 – 60 €/año |
| 40 años | 70 – 100 €/año | 180 – 280 €/año |
| 50 años | 150 – 200 €/año | 250 – 350 €/año |
| 60 años | Varios cientos de euros | Hasta 1.500 €/año |
Saber cuánto cuesta un seguro de vida con 50 años implica asumir que el riesgo actuarial dispara la tarifa. Los datos de observatorios muestran que la prima mediana para 100.000 euros pasa de unos 4,20 euros al mes en la treintena a casi 29 euros mensuales al superar el medio siglo. Por ello, conviene ajustar el capital a las necesidades de protección previstas para evitar sobreaseguramiento.
Si te preguntas cuánto cuesta un seguro de vida con 60 años, las tarifas pueden alcanzar hasta 1.500 euros anuales para capitales elevados. A estas edades, las compañías pueden solicitar información médica adicional según edad, capital y cuestionario de salud.
Factores que determinan el precio de la póliza
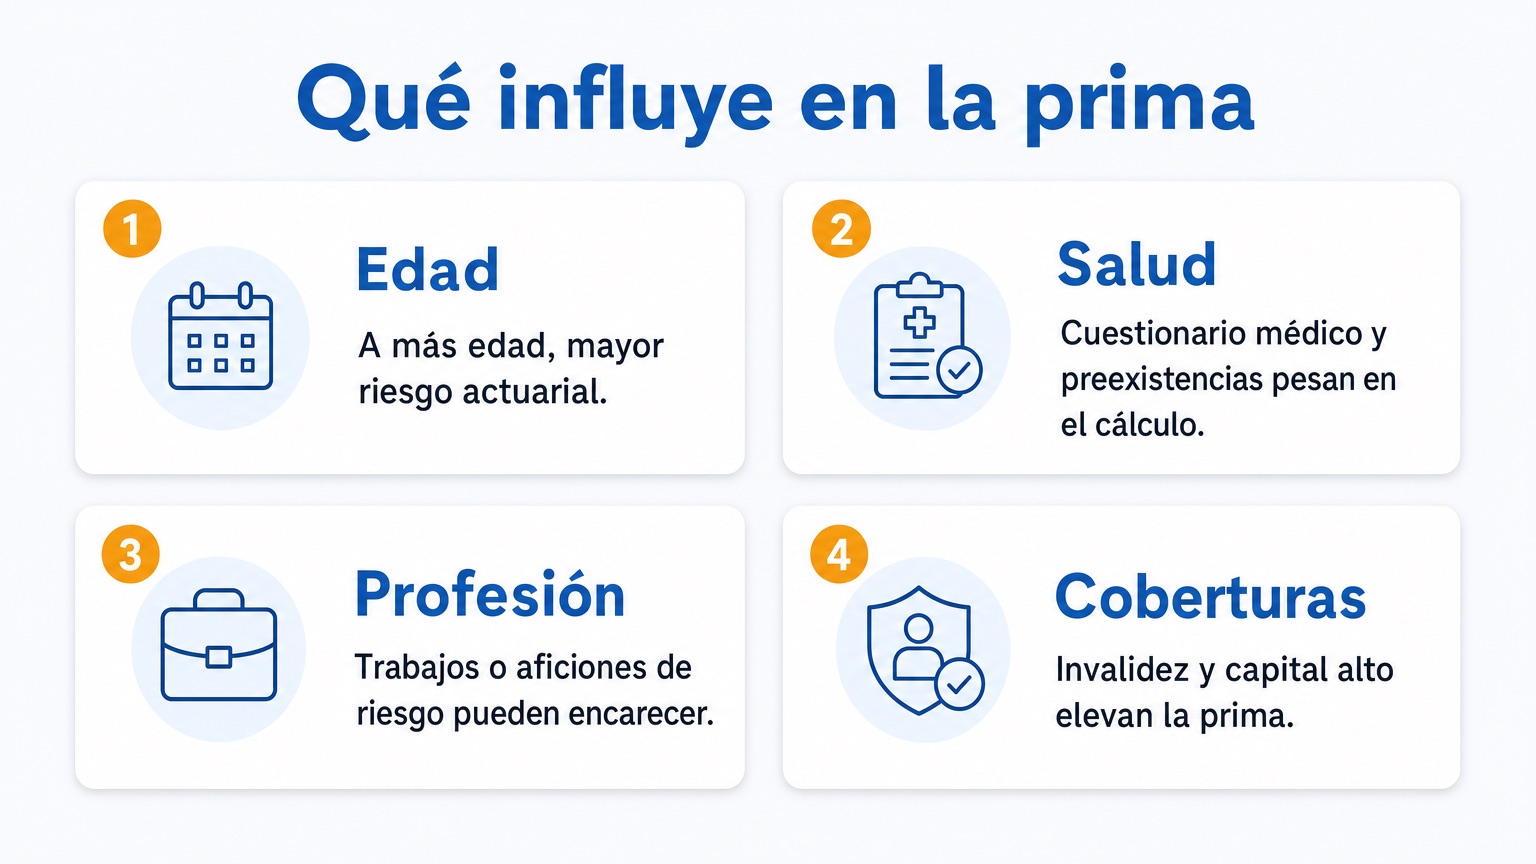
La edad, el historial médico, la profesión y las coberturas adicionales son las cuatro variables que definen la prima final. La aseguradora necesita medir la probabilidad de que ocurra el siniestro para fijar el precio.
Para calcular la tarifa, la compañía exige rellenar un cuestionario de salud que evalúa si existen preexistencias (enfermedades diagnosticadas antes de firmar). Si declaras una patología previa, la aseguradora aplicará una sobreprima, que es un recargo económico sobre el precio base. Por ejemplo, si hipotéticamente se aplicara un recargo del 30 % por riesgo médico sobre una tarifa de 100 euros, el recibo subiría a 130 euros anuales. El peso y la altura también se analizan mediante el Índice de Masa Corporal, ya que la obesidad severa puede ser motivo de penalización.
Añadir la cobertura de invalidez absoluta y permanente encarece el coste base de forma notable. Esta garantía adelanta el capital asegurado si el titular sufre una incapacidad que le impida trabajar. Al incluir esta protección, la compañía asume un doble riesgo, lo que puede encarecer la prima de forma relevante respecto a la póliza básica.
La profesión y las aficiones también modifican el presupuesto. Los trabajos con alto riesgo de siniestralidad pagan tarifas superiores. Lo mismo ocurre con los deportes de riesgo; si practicas paracaidismo, la entidad aplicará recargos específicos o excluirá los accidentes derivados de estas actividades.
Por último, influye la carencia, que es el periodo de tiempo durante el cual no puedes usar ciertas coberturas tras la contratación. Todas estas condiciones y plazos deben figurar claramente en la póliza.
Diferencias entre pagar el seguro de vida al mes o al año
Abonar la prima de forma anual suele ser la opción más barata cuando la aseguradora aplica recargo por fraccionamiento. En el mercado español, la modalidad de cobro influye directamente en el desembolso total que realiza el cliente.
Al plantearse cuánto cuesta un seguro de vida al año, la cifra inicial suele corresponder al pago único. Sin embargo, la prima periódica permite dividir el importe en cuotas mensuales, trimestrales o semestrales. Este fraccionamiento puede incluir recargos o gastos de fraccionamiento, según la entidad y la póliza.
Si calculas cuánto cuesta un seguro de vida al mes, debes sumar el recargo por aplazamiento. Una póliza de prima nivelada o natural que cuesta 240 euros anuales en un pago único podría subir a 22 euros al mes si se fracciona. Al final del año, habrás pagado 264 euros, un sobrecoste de 24 euros. Elegir el pago anual elimina estos gastos.
Cuándo no compensa contratar un seguro de vida
No siempre es prioritario asumir este gasto; si no tienes deudas ni personas que dependan económicamente de ti, un seguro de vida riesgo puede tener menor prioridad dentro de la planificación financiera. El objetivo principal de este producto es proteger el nivel de vida de un beneficiario, que es la persona designada para recibir el dinero si el titular falta.
Si tienes la hipoteca totalmente pagada, tus hijos ya son independientes y cuentas con un patrimonio suficiente para cubrir imprevistos, la necesidad de protección puede ser menor. La decisión final depende de la situación personal y contractual de cada individuo. En caso de duda sobre tu situación patrimonial, consulta con un especialista financiero para evaluar si el coste compensa la tranquilidad aportada.
Preguntas frecuentes sobre el precio de los seguros de vida
¿Cuánto vale un seguro de vida de 100.000 euros?
Un seguro de vida de 100.000 euros vale entre 45 y 60 euros anuales para una persona de 30 años, según guías y observatorios de mercado 2024-2026. A los 50 años, el coste puede superar los 250 euros anuales solo para la cobertura de fallecimiento.
¿Los fumadores pagan más por su seguro de vida?
Sí, los fumadores pagan más por su seguro de vida: la prima puede encarecerse de forma significativa, según la entidad, edad, capital y estado de salud. Las aseguradoras consideran el tabaquismo un factor de riesgo grave, lo que eleva el coste respecto a una persona no fumadora.
¿El banco me puede obligar a contratar su seguro de vida con la hipoteca?
No, el banco no te puede obligar a contratar su seguro de vida con la hipoteca. La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, limita las ventas vinculadas y regula las ventas combinadas. El banco puede exigir un seguro como garantía, pero no imponer una entidad concreta ni empeorar las condiciones por contratar con otra aseguradora que ofrezca garantías equivalentes.
¿El precio del seguro de vida sube todos los años?
El precio del seguro de vida no sube todos los años en todas las modalidades. En las pólizas de prima natural o renovable, suele recalcularse periódicamente en función de la edad actuarial del asegurado. También se ajusta según el capital pendiente de amortizar si la póliza está vinculada a un préstamo hipotecario.
Referencias
- BOE — Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario
- INESE Data y Global Actuarial, Estudio de precios del seguro de vida riesgo (2024).